

A descida do IRS sobre os rendimentos de 2026 já está oficializada. O decreto-lei n.º 212/2026, aprovado pelo Governo a 29 de outubro, foi publicado esta quarta-feira em Diário da República e estabelece uma redução das taxas aplicáveis aos primeiros seis escalões de rendimento.
Embora a alteração tenha efeitos retroativos a janeiro, o impacto será sentido já em novembro, através de um corte de 50% nas retenções na fonte para a generalidade dos salários e pensões.
A medida pretende refletir, num único mês, o desagravamento fiscal correspondente ao período decorrido desde o início do ano.
Quanto baixam as taxas de IRS em 2026?
A redução varia entre 0,3 e 0,5 pontos percentuais, dependendo do escalão de rendimento.
As novas taxas ficam assim definidas:
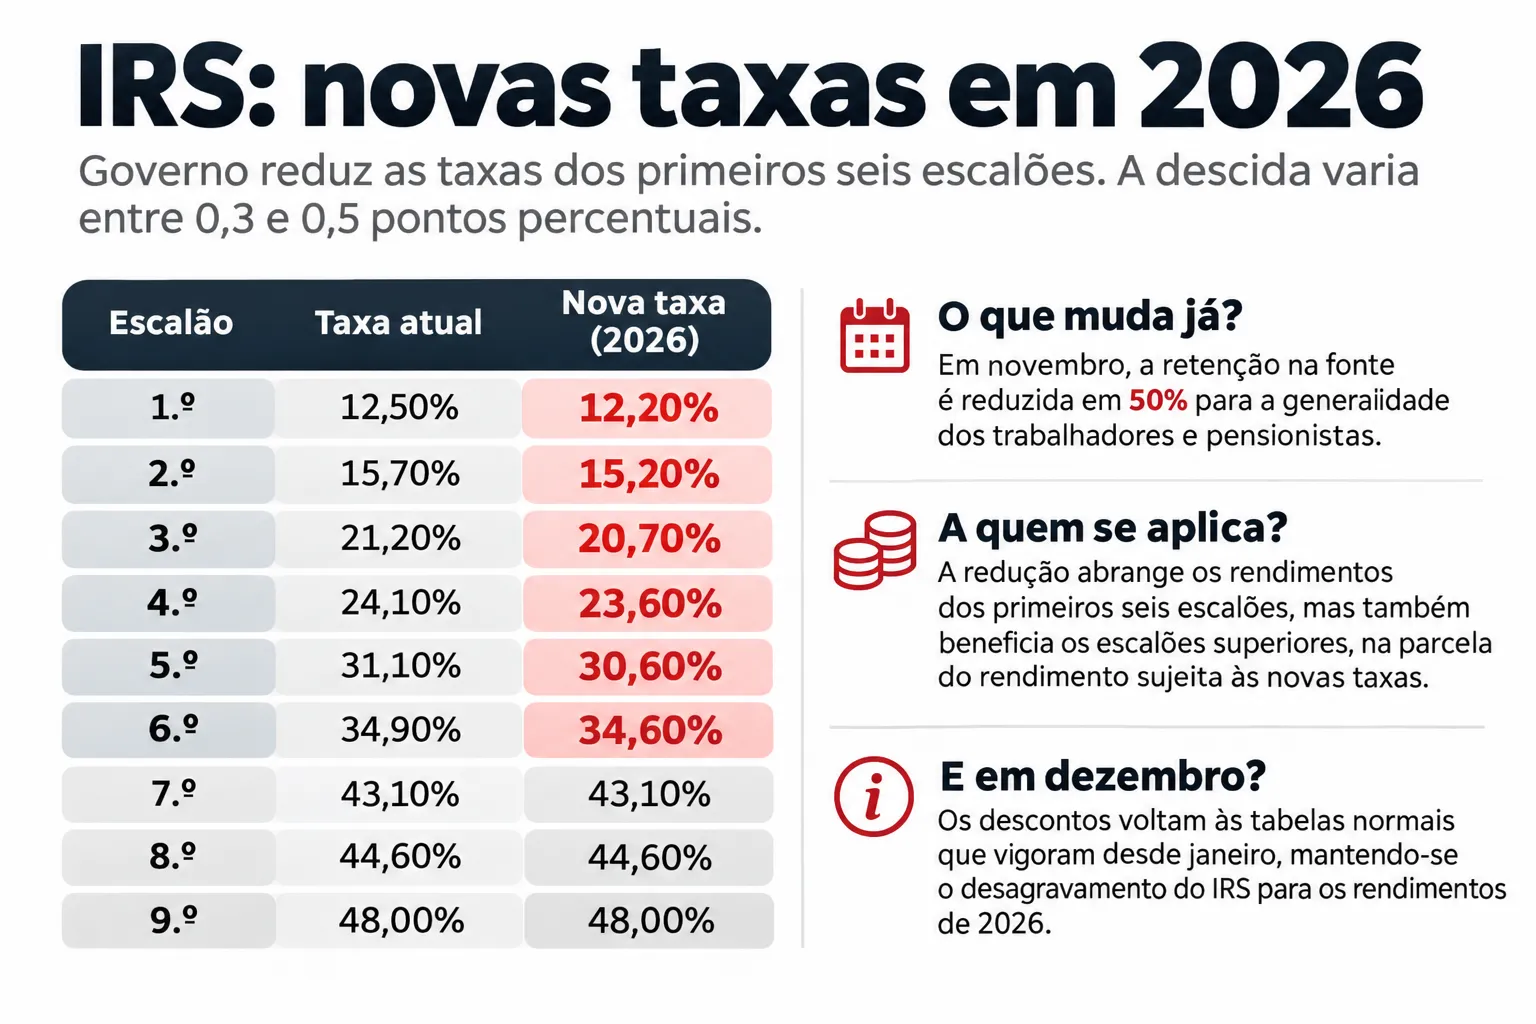
Os três escalões mais elevados mantêm as taxas atuais: 43,10% no sétimo, 44,60% no oitavo e 48% no nono.
Ainda assim, a redução não beneficia apenas quem se encontra nos primeiros seis escalões. Como o IRS é um imposto progressivo, os contribuintes com rendimentos superiores também beneficiam da descida nas parcelas sujeitas às taxas agora reduzidas.
O que muda no salário de novembro?
A principal alteração imediata será sentida na retenção na fonte, ou seja, no valor do IRS descontado mensalmente do salário ou da pensão.
Para a generalidade dos contribuintes, o desconto de IRS em novembro será reduzido para metade, permitindo receber um valor líquido superior nesse mês.
A redução abrange também o subsídio de Natal, quando sujeito a retenção na fonte, uma vez que este é tributado autonomamente em relação ao salário ou à pensão mensal.
Contudo, a medida não é universal. Ficam excluídos do corte de 50% alguns rendimentos mais elevados, nomeadamente salários superiores a 20 mil euros mensais e pensões acima de cerca de 18 mil euros, de acordo com os limites previstos nas tabelas de retenção.
E em dezembro? Os descontos voltam ao normal
A redução extraordinária das retenções aplica-se apenas em novembro.
Em dezembro, voltam a vigorar as tabelas de retenção na fonte que estavam em aplicação desde janeiro, deixando de existir o corte de 50%.
Isto não significa que a descida das taxas de IRS seja anulada. O desagravamento mantém-se para os rendimentos de 2026, mas o mecanismo extraordinário de retenção foi concentrado num único mês.
Importa distinguir as taxas de IRS, utilizadas para calcular o imposto devido, das tabelas de retenção na fonte, que determinam os descontos mensais.
O valor efetivamente devido será apurado na liquidação anual do IRS, quando a Autoridade Tributária fizer o acerto de contas relativo aos rendimentos de 2026.
Nessa altura, será determinado se o contribuinte tem direito a reembolso, se precisa de pagar imposto adicional ou se não existe qualquer valor a receber ou a entregar.
Governo concretiza descida aprovada para 2026
A alteração legislativa foi concretizada através de uma autorização concedida ao Governo para modificar diretamente o Código do IRS.
O executivo de Luís Montenegro tinha apresentado ao Parlamento uma proposta para reduzir as taxas dos primeiros seis escalões, ficando autorizado a proceder à alteração do artigo 68.º do Código do IRS.
Antes da publicação do decreto-lei, o ministro das Finanças, Joaquim Miranda Sarmento, já tinha assinado, a 13 de outubro, o despacho que estabelece a redução extraordinária das retenções na fonte de novembro.
Com a publicação do diploma em Diário da República, fica formalizada a descida das taxas de IRS aplicáveis aos rendimentos de 2026.